2025年共享经济行业市场发展概况分析及投资前景预测
一、2025年共享经济行业发展概况
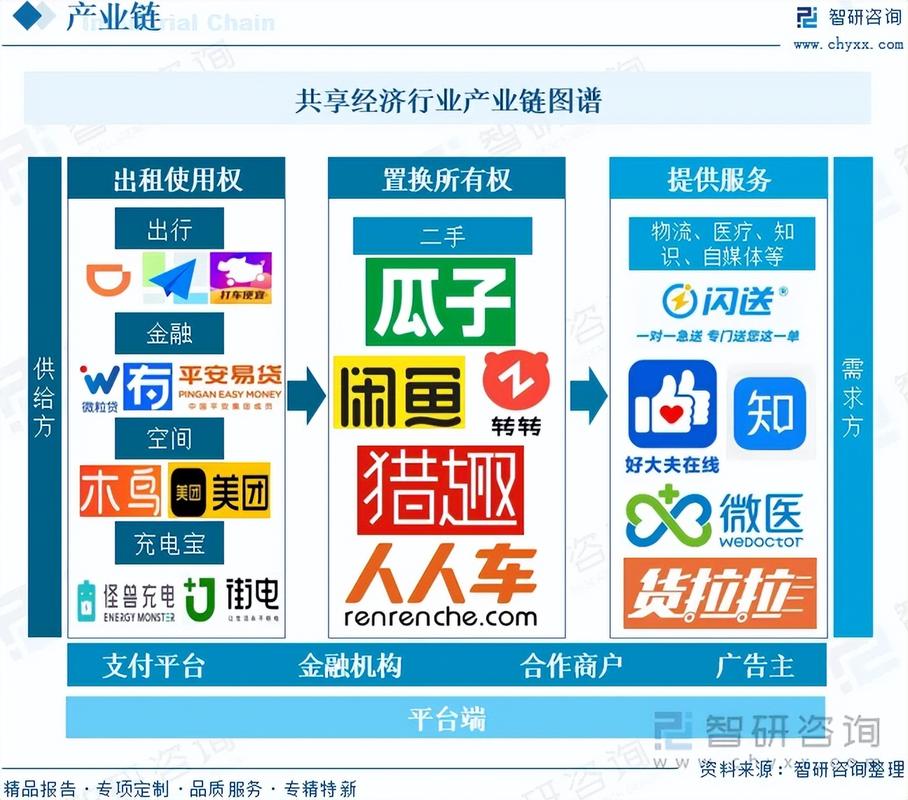
2025年,共享经济已从早期的爆发式增长阶段转入成熟稳健的发展周期。行业整体呈现“存量优化、质量提升、融合发展”的特征。据市场研究数据,中国共享经济市场规模预计达到5.2万亿元,同比增长约12%,增速较2020年前后有所放缓,但增长质量显著提升。主要细分领域包括共享出行(网约车、共享单车、共享电单车)、共享住宿、共享办公、共享医疗、共享知识技能及共享制造等。其中,共享出行和共享住宿仍是规模最大的两个板块,合计占比超过55%;共享制造和共享医疗成为增速最快的领域,年增速分别达到25%和20%以上。
从竞争格局看,头部平台企业完成整合,市场集中度进一步提高,多家平台通过并购和生态化布局形成综合性服务矩阵。中小型平台转向垂直细分市场,如共享实验室设备、共享仓储、共享养老护理等,走差异化路线。政策层面,国家持续完善共享经济监管框架,强调数据安全、劳动者权益保障和公平竞争,推动行业从“野蛮生长”向“规范发展”转型。社会认知方面,共享消费已成为城市居民日常生活的重要组成部分,用户对服务品质和体验的要求不断提高。
二、驱动因素与挑战
(一)主要驱动因素
1)技术赋能:5G、人工智能、物联网和区块链技术的成熟应用,显著提升了共享平台的匹配效率、信用体系和资产追踪能力;2)消费升级:年轻一代消费者对“使用权优于所有权”理念的接受度持续提高,推动共享模式向更多生活场景渗透;3)降本增效需求:企业端在共享办公、共享设备、共享供应链等方面降本需求强烈,B端共享市场空间快速打开;4)政策支持:国家“十四五”规划和数字经济发展政策为共享经济提供了良好的制度环境,多地出台鼓励共享经济与实体经济融合的指导意见。
(二)主要挑战
1)监管合规成本上升,数据隐私与算法治理要求趋严;2)部分领域盈利模式仍不清晰,重资产模式的折旧与运维压力较大;3)行业竞争同质化问题尚存,创新能力的持续提升成为平台生存的关键;4)灵活就业人员的社会保障问题仍需制度层面的进一步突破。
三、投资前景预测
2025年及后续一段时期,共享经济行业的投资逻辑从“规模扩张”转向“价值创造”。建议关注以下方向:
第一,产业共享赛道。共享制造、共享供应链、共享仓储等B端服务与实体经济深度融合,具有客户黏性强、毛利空间合理的特点,是资本关注的新热点。特别是共享产能和设备租赁领域,政策鼓励制造业服务化转型,增长确定性强。
第二,绿色共享出行。共享电单车和新能源共享汽车在一二线城市及下沉市场的渗透率仍有提升空间,碳交易与绿色金融政策为相关企业提供了额外收益渠道。投资者应关注具备精细化运营能力和区域规模优势的平台。
第三,共享医疗与知识服务。共享医疗设备、在线问诊共享平台和专业技能共享平台借助数字化转型加速增长,尤其在互联网医疗政策和人工智能应用普及的催化下,投资价值逐步显现。
第四,投融资趋势。二级市场中,具备平台生态、数据资产和技术壁垒的头部上市企业更受机构青睐;一级市场中,垂直领域早期项目融资活跃,天使及A轮融资占比回升。预计2025年行业整体投融资规模约为350—400亿元,资本更加注重企业的盈利路径和履约能力,估值趋于理性。
2025年共享经济行业正处于由规模驱动向效率、价值和可持续驱动转型的关键阶段。社会经济咨询服务应重点关注共享模式与传统产业的融合创新,在资产负债结构引导、上下游机制完善和组织架构优化等方面为重点产业和地方经济转型提供务实支持。整体而言,行业长期发展基本面良好,在规范中寻求创新、在存量中挖掘增量的投资者将获得可持续回报,稳健型资本可将共享经济作为数字化服务领域的重要配置方向。
最新产品